7,00% IBM
Aktienanleihe ISIN: CH1351195339 Emittent: Bank Julius Bär
|
×

|
| IBM |
|---|
Produkt ist nicht mehr handelbar! Letzter Handelstag war: 30.06.2025
Information:
| STAMMDATEN | |
|---|---|
| Basiswert | IBM |
| ISIN vom Basiswert | US4592001014 |
| Zins p.a. | 7,00% p.a. |
| Zins Gesamt-Laufzeit | 7,03% |
| ISIN | CH1351195339 |
| Währung der Aktienanleihe | USD |
| KENNZAHLEN + INFOS | |
|---|---|
| Basispreis | 170,850 |
| Barriere | 102,510 |
| Barriere % | 60,00% |
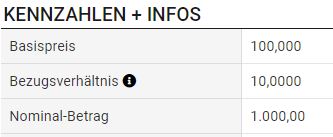
| Bezugs-Verhältnis | 5,8500 |
| Nominal-Betrag | 1.000,00 |
| EUSIPA-Code | 1230 |
| Termsheet |  |
| Emittent | Bank Julius Bär |
| Börse | Börse SIX |
| TERMINE | |
|---|---|
| Start | 05.07.2024 |
| letzter Handelstag | 30.06.2025 |
| Barrieren-Beobachtung Start | 05.07.2024 |
| Barrieren-Beobachtung Ende | 01.07.2025 |
| Rückzahlung | 07.07.2025 |
| Der Coupon wird für den Zeitraum zws. Coupon-Start bis Coupon-Ende bezahlt | |
| Coupon-Start | 05.07.2024 |
| Coupon-Ende | 07.07.2025 |
Sicherheits-Check und Kursverlauf
In dem folgenden Chart wird der Kurs der IBM den Sicherheitsleveln der Aktienanleihe gegenübergestellt.
Hinweis: Die Kurse im Chart starten am Emissionsdatum der Aktienanleihe.
Intraday (01.01.1970): Kurse + Volumen
Informationen zur Aktienanleihe: 7,00% IBM
Produkt ist nicht mehr handelbar! Letzter Handelstag war: 30.06.2025
Diese Aktienanleihe ist vom Typ Barrier Reverse Convertible (1230). Die Barriere wird während des Zeitraumes 05.07.2024 bis 01.07.2025 kontrolliert.
Szenario 1: Notiert der Basiswert IBM zum Bewertungszeitpunkt auf oder über der Barriere 102,51 USD wird der Nominalbetrag + Coupon ausgezahlt.
Szenario 2: Notiert der Basiswert unterhalb der Barriere im Bewertungszeitraum (05.07.2024 bis 01.07.2025), erfolgt eine Lieferung von 5 Basiswerten pro Aktienanleihe. Die Anzahl an Anteilen wird durch das Bezugsverhältnis von 5,85000 bestimmt. Die Bruchteile (0,85000) pro Aktienanleihe werden bar abgegolten.
Die Zahlung des Coupons ist davon unabhängig und erfolgt in beiden Szenarien.


